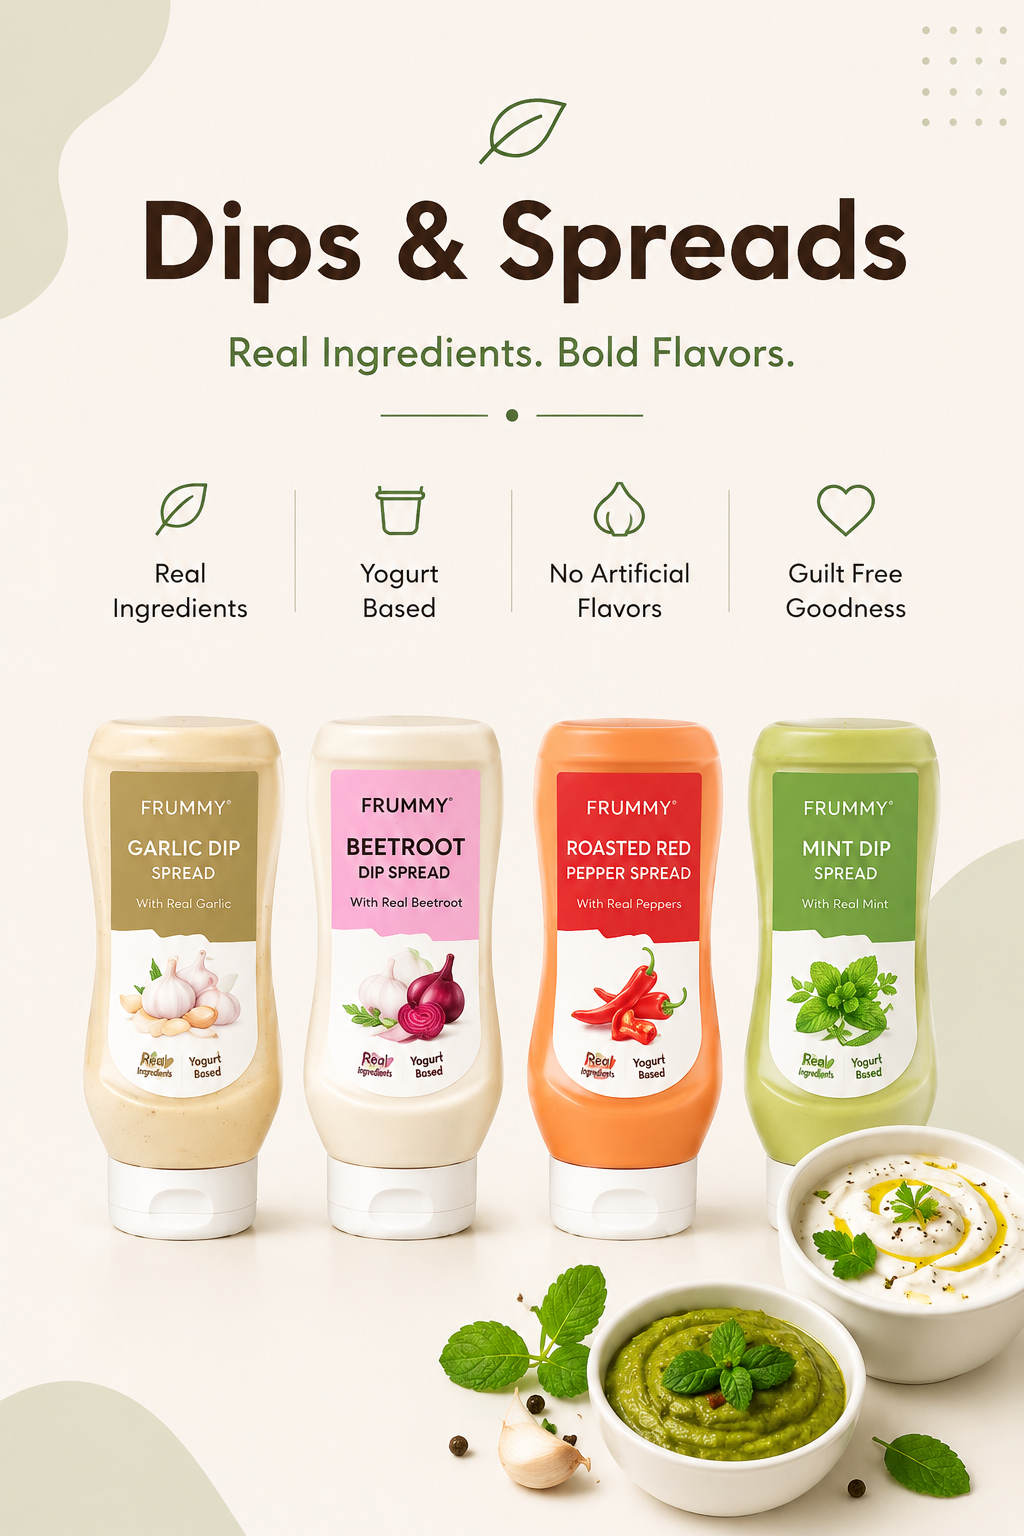
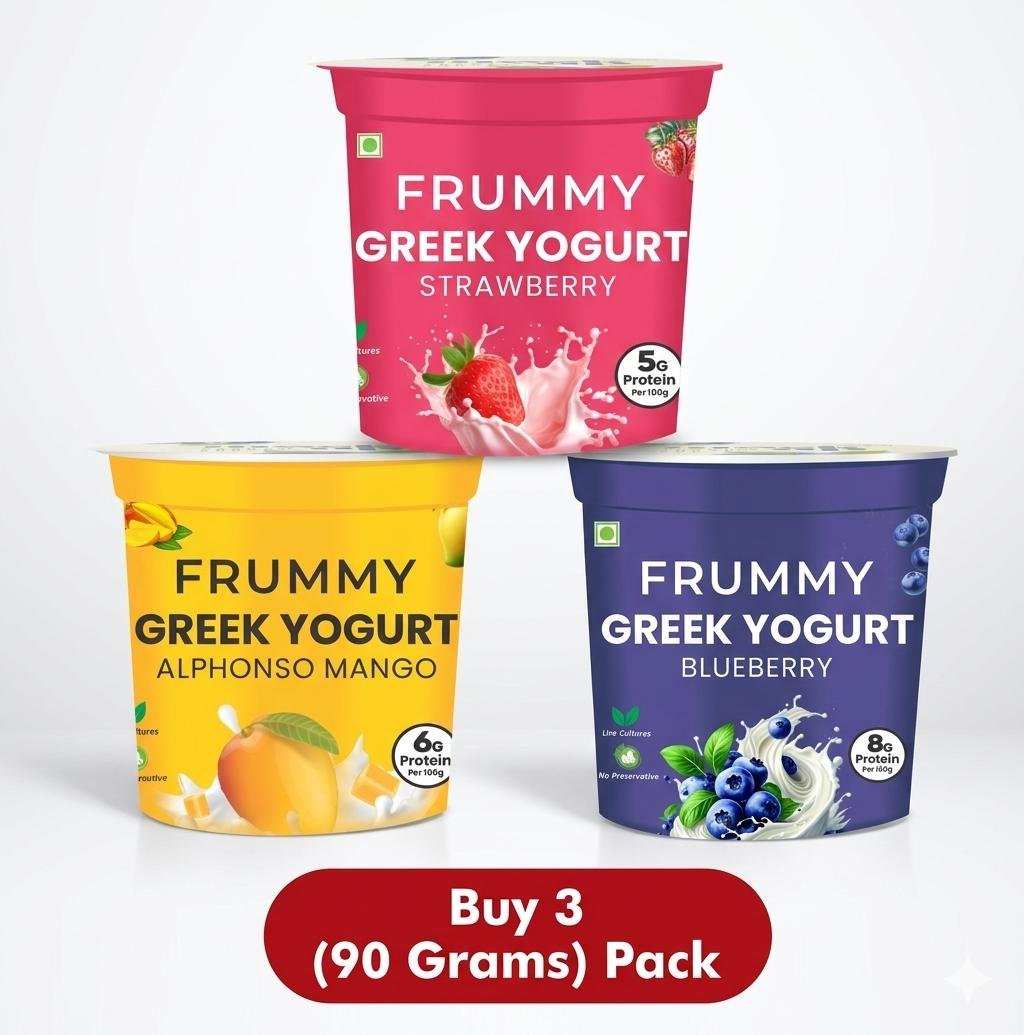
Available in your nearest supermarket (Chandigarh Tricity and patiala)
Pour diagnostiquer un dépôt refusé sur Night en 2026, trois critères permettent d’avancer sans multiplier les essais : l’adresse exacte affichée, le message donné au moment du refus et l’état du paiement auprès de la banque. Le point qui mérite le plus d’attention est l’adresse : si elle ne correspond pas clairement au service auquel vous pensez accéder, ne transmettez ni vos coordonnées bancaires ni vos pièces d’identité avant d’avoir vérifié l’identité de l’opérateur.
Un blocage n’indique pas à lui seul une panne ou une fraude. Il peut venir d’un contrôle de sécurité, d’un moyen de paiement non accepté ou d’une confusion entre une marque et un site portant un autre nom de domaine. Si vous examinez asmotors.fr dans ce contexte, traitez d’abord l’écart entre le nom Night et l’adresse comme une question à résoudre, et non comme une preuve que le site est officiel. Les vérifications ci-dessous aident à déterminer la suite à donner.
Un dépôt est réellement bloqué lorsque le compte affiche un refus ou reste en attente, sans que le solde soit crédité. Il faut distinguer cette situation d’un paiement seulement autorisé par la banque, d’une opération déjà débitée ou d’un simple retard d’affichage. Le statut bancaire et le statut indiqué dans le compte ne sont pas toujours actualisés au même moment.
Notez l’heure, le montant, le moyen utilisé et le texte exact du message. Ne relancez pas immédiatement la même opération : plusieurs tentatives peuvent créer des autorisations provisoires ou déclencher un contrôle supplémentaire. Masquez les données personnelles si vous faites une capture d’écran pour demander de l’aide.
Une marque peut être citée sur une page, dans une publicité ou dans un message sans que le site ouvert soit réellement son service. Une redirection, une faute dans l’adresse, une page copiée ou une information ancienne peuvent expliquer l’écart. Le nom visible dans l’en-tête ne suffit pas à authentifier l’opérateur. Vérifiez l’adresse complète, les mentions légales et la cohérence des coordonnées de l’entreprise avant toute connexion ou transaction.
La banque peut refuser une opération en ligne, demander une validation supplémentaire ou appliquer un plafond quotidien. Un paiement peut aussi rester en autorisation sans être définitivement débité. Ces cas sont plus probables si la banque affiche une opération correspondante ou si son application signale un refus, une validation manquante ou une limite atteinte.
Le compte peut être soumis à un contrôle d’identité, de résidence ou de propriété du moyen de paiement. Les informations du compte et celles du titulaire de la carte doivent alors correspondre. Certaines méthodes ne sont pas disponibles pour tous les comptes ou toutes les situations. Un message explicite dans l’espace personnel constitue un indice utile, mais ne justifie pas l’envoi de documents par un canal non vérifié.
| Vérification | Indice à relever | Ce que cela suggère |
|---|---|---|
| Adresse et identité du site | Domaine, mentions légales, coordonnées | Écart d’identité ou parcours à confirmer |
| Application bancaire | Refus, autorisation ou débit final | Incident bancaire ou opération en cours |
| Compte Night | Message, demande de contrôle, statut du dépôt | Vérification ou restriction de compte |
| Historique des opérations | Montant, heure et éventuels doublons | Risque de nouvelle tentative inutile |
Procédez dans cet ordre. D’abord, relisez l’adresse sans cliquer sur un nouveau lien reçu par courriel ou par message. Comparez-la aux informations officielles obtenues indépendamment et vérifiez que les mentions légales désignent bien l’opérateur concerné. Ensuite, consultez l’application bancaire et l’historique du compte : gardez le numéro de référence, mais ne communiquez jamais le code de sécurité de votre carte ni un code de validation à une personne qui vous contacte.
Enfin, conservez le message d’erreur et demandez une explication par un canal dont l’identité a été vérifiée. Une réponse utile doit préciser si le paiement a été refusé, s’il est encore en attente ou si une vérification du compte est nécessaire. Évitez de fournir une nouvelle pièce tant que vous n’avez pas confirmé qui la collecte et dans quel espace sécurisé elle doit être déposée.
Si la banque indique un refus sans débit, attendez la confirmation de Night sur l’état du compte avant de réessayer, puis vérifiez les plafonds et les validations bancaires. Si une somme est débitée mais que le solde reste inchangé, ne multipliez pas les dépôts : transmettez au service vérifié la date, le montant et la référence, en masquant les données sensibles. Demandez un délai de traitement annoncé et gardez une trace écrite de l’échange.
Si l’adresse, les mentions légales ou l’identité du destinataire restent incohérentes, arrêtez le parcours et ne déposez pas d’argent. En cas de débit non autorisé, contactez rapidement votre banque par ses coordonnées habituelles pour signaler l’opération et connaître les démarches de contestation. L’escalade est justifiée lorsque le paiement est confirmé mais non crédité au-delà du délai communiqué, lorsqu’une demande de documents passe par un canal douteux ou lorsque personne ne peut établir clairement l’identité de l’opérateur. Le bon prochain geste dépend alors des preuves recueillies, pas d’un nouvel essai de paiement.